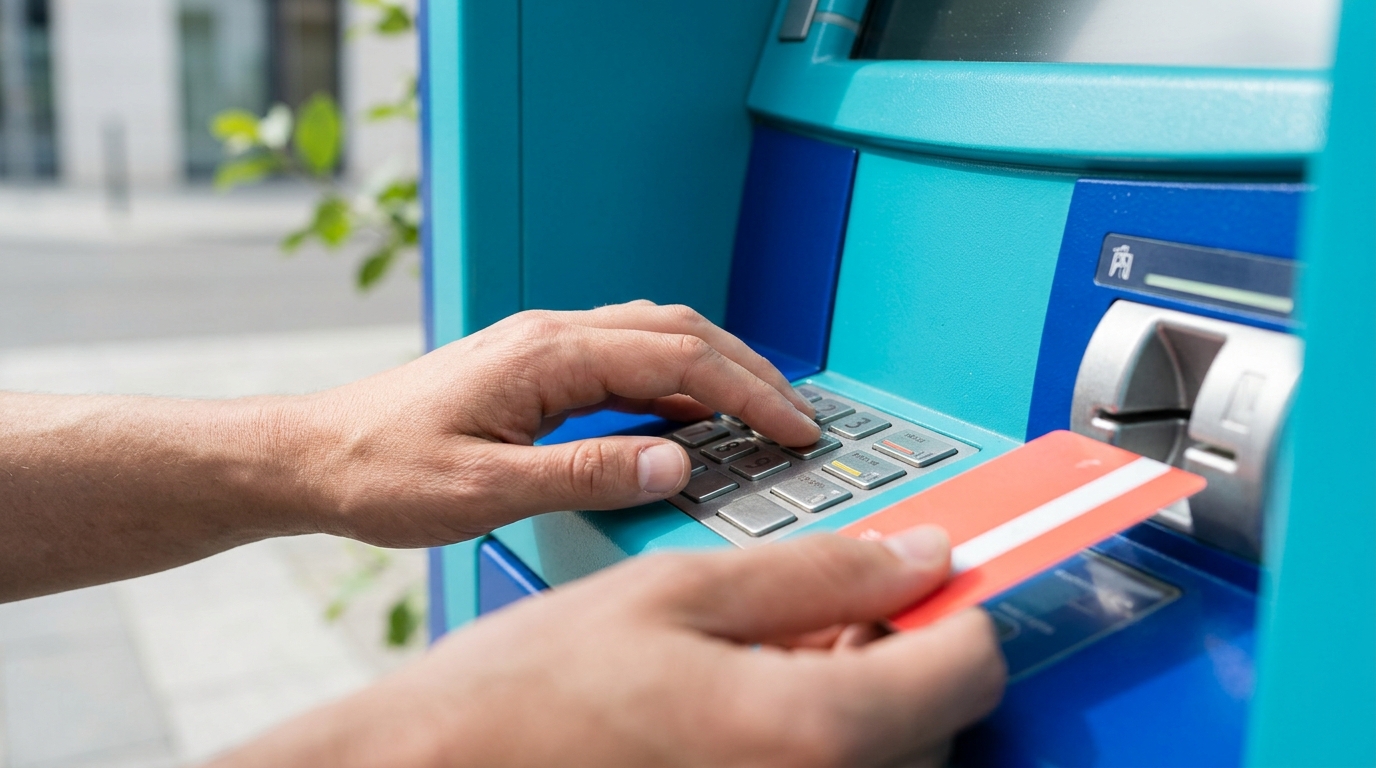
Zwykła wypłata z bankomatu, a w czytniku siedzi dodatkowe urządzenie, które w ułamku sekundy kopiuje dane zapisane na pasku magnetycznym karty. Obok mała kamera albo nakładka na klawiaturę podgląda PIN. Przestępca nie musi niczego wyciągać z portfela, bo wystarczy mu kopia danych, z której powstaje sklonowana karta. Zwykle nic nie zwraca uwagi, a właściciel orientuje się dopiero po wyciągu z konta. Ochrona opiera się na kilku nawykach i kilku ustawieniach w aplikacji bankowej, a nie na jednej magicznej sztuczce.
Skimming – na czym polega
Nazwa pochodzi od angielskiego „skim”, czyli zebrać śmietankę z wierzchu. Urządzenie zbiera dane karty (numer, termin ważności, a czasem kod z paska) i przekazuje je oszustom. Do pełnego ataku potrzebny jest jeszcze PIN, dlatego skimmer prawie zawsze działa w parze z drugim elementem.
Nakładka na czytnik
Klasyczny skimmer to plastikowa obudowa dopasowana kolorem i kształtem do szczeliny w bankomacie, terminalu na stacji paliw czy automacie biletowym. W środku siedzi głowica magnetyczna, mała bateria i pamięć. Karta przechodzi przez nakładkę, a dopiero potem trafia do właściwego czytnika, więc transakcja przebiega normalnie.
Dane są zapisywane lokalnie albo wysyłane bezprzewodowo do osoby, która siedzi gdzieś w pobliżu z laptopem lub telefonem. Montaż zajmuje kilkanaście sekund, demontaż podobnie. Urządzenie bywa założone na parę godzin, np. w nocy, i zdjęte zanim ktoś cokolwiek zauważy.
Nowsze wersje są coraz cieńsze. Zdarzają się też wkładki ukryte wewnątrz szczeliny, praktycznie niewidoczne z zewnątrz. Dlatego samo „oglądanie czytnika” nie daje pewności, o czym więcej w dalszej części.
Warto też wiedzieć, że klonowanie dotyczy głównie paska magnetycznego. Chip jest dużo trudniejszy do skopiowania, ale pasek na wielu kartach nadal jest, jako zapasowa ścieżka dla terminali, które chipa nie obsługują.
Kamera i fałszywa klawiatura
Sama kopia paska nie wystarczy do wypłaty w bankomacie, bo potrzebny jest PIN. Przestępcy zdobywają go na dwa sposoby: miniaturową kamerą ukrytą w listwie nad ekranem albo nakładką na klawiaturę, która rejestruje każde naciśnięcie.
Kamera najczęściej siedzi w elemencie, który wygląda jak część obudowy, np. w daszku nad klawiaturą lub w ulotkowym stojaczku z reklamą. Obiektyw to otwór wielkości łebka szpilki.
Fałszywa klawiatura jest grubsza niż oryginał i lekko „pływa” przy naciskaniu. Można ją wyczuć palcami, jeśli wie się, na co zwrócić uwagę.
Ta druga metoda jest trudniejsza do przeoczenia, ale wiele osób i tak nie zwraca na to uwagi, bo wypłata to rutyna wykonywana na autopilocie.
Skimmer często montowany jest na bankomacie w miejscu o małym ruchu: przy osiedlowym sklepie, w pasażu, na wsi. Przestępcom zależy na tym, żeby nikt nie zauważył ich pracy ani nie zgłosił podejrzanego urządzenia, więc gęsty ruch w centrum bywa mniej ryzykowny niż „cichy” bankomat na uboczu.
Czy chip i zbliżeniówka nie załatwiły sprawy?
W dużej części tak, ale nie całkiem. Chip generuje przy każdej transakcji unikalny kryptogram, więc skopiowane dane nie wystarczą do wykonania identycznej operacji. To dlatego w Europie ataków fizycznych jest mniej niż kiedyś. Pasek jednak wciąż istnieje, a w niektórych krajach poza Europą terminale nadal go używają, co szczególnie ważne przy podróżach.
Płatności zbliżeniowe są pod tym względem raczej bezpieczne. Zasięg to kilka centymetrów, a transmisja jest szyfrowana. Etui blokujące RFID to w większości przypadków gadżet, na którym zarabia głównie producent. Znacznie większy problem leży gdzie indziej: w sklepach internetowych.
Tam działa odmiana cyfrowa. Złośliwy skrypt wstrzyknięty na stronę płatności podkrada dane z formularza w momencie wpisywania. Klient nie ma jak tego zauważyć, bo sklep wygląda normalnie. Pomaga potwierdzanie transakcji w aplikacji banku i karty wirtualne, o których niżej.
Jak sprawdzić bankomat przed wypłatą
Nie ma gwarancji, że nawet dokładne oględziny wykryją wszystko, ale kilka sekund uwagi eliminuje większość tanich i niedbale zamontowanych urządzeń.
Co obejrzeć i dotknąć
- Szczelina na kartę – czy nie wystaje, czy jest dopasowana kolorystycznie i nie ma śladów kleju lub taśmy.
- Klawiatura – czy nie jest grubsza niż zwykle i czy nie chwieje się przy naciskaniu.
- Listwy nad ekranem i po bokach – czy nie ma dziwnych elementów, w których mogłaby siedzieć kamera.
- Czytnik – lekkie szarpnięcie za szczelinę pokaże, czy coś jest do niej doczepione.
Jeśli cokolwiek budzi wątpliwości, lepiej przejść do innego bankomatu, najlepiej w oddziale banku lub w miejscu z monitoringiem. Warto też zgłosić podejrzenie bankowi albo policji, bo urządzenie najprawdopodobniej zbiera dane innych osób.
Nawyk, który robi różnicę
Zasłanianie klawiatury drugą dłonią przy wpisywaniu PIN-u wygląda na przesadę, ale to jedyny sposób, który działa przeciwko ukrytej kamerze. Bez PIN-u skopiowana karta jest dużo mniej użyteczna.
Jeśli bankomat „połknął” kartę albo wyświetla dziwny komunikat, nie należy wpisywać PIN-u ponownie ani prosić o pomoc osoby stojącej obok. To jeden ze starych trików: ktoś życzliwie podpowiada, a w tym czasie podgląda kod.
Dobrze też przyzwyczaić się do wypłat w tych samych, sprawdzonych miejscach. Znana okolica i znajomy wygląd bankomatu to szybszy sygnał, że coś jest nie tak.
Przy płaceniu kartą w restauracji czy na stacji lepiej, gdy terminal przychodzi do klienta albo płatność odbywa się przy kasie. Zabranie karty „na zaplecze” to niepotrzebne ryzyko.
Ustawienia, które chronią nawet po wycieku
Nawet jeśli dane zostaną skopiowane, kilka opcji w aplikacji banku ogranicza szkody. Większość z nich zajmuje kilka minut.
- Powiadomienia o każdej transakcji (push lub SMS). Niewielka nieautoryzowana płatność to często test przed większą wypłatą.
- Limity dzienne na wypłaty i płatności, ustawione realistycznie, a nie „na zapas”.
- Wyłączone transakcje zagraniczne i internetowe, jeśli nie są potrzebne. Włącza się je na czas wyjazdu albo zakupów.
- Karta wirtualna lub płatności telefonem, bo zamiast prawdziwego numeru używany jest token, więc wyciek danych ze sklepu nie niesie takiego ryzyka.
Przydaje się także osobna karta do zakupów online, z niewielkim saldem lub niskim limitem. To prosty sposób, żeby ewentualna strata nie dotknęła całego konta.
Co robić, gdy karta mogła zostać skopiowana
Najgorsze, co można zrobić, to czekać. Przepisy dają ograniczony czas na zgłoszenie nieautoryzowanej transakcji, a szybka reakcja zwykle ułatwia odzyskanie pieniędzy.
- Zablokować lub zastrzec kartę w aplikacji albo przez infolinię banku. Zwykle można to zrobić o każdej porze.
- Sprawdzić historię transakcji i zanotować wszystkie nieznane operacje, razem z datami i kwotami.
- Złożyć reklamację na nieautoryzowane transakcje. Dobrze zrobić to pisemnie, żeby zostawić ślad.
- Zgłosić sprawę na policję, jeśli bank o to poprosi lub jeśli straty są znaczące.
- Odebrać nową kartę z nowym numerem. Wymiana tylko PIN-u nie wystarczy, skoro dane karty już wyciekły.
Zwykle bank zwraca pieniądze, jeśli klient nie działał rażąco niedbale, np. nie zapisał PIN-u na karcie i nie udostępnił go komuś. Dlatego ostrożność przy wpisywaniu kodu ma znaczenie nie tylko dla bezpieczeństwa, ale i dla późniejszej reklamacji.